Domain konfessionsschule.de kaufen?
Wir ziehen mit dem Projekt
konfessionsschule.de um.
Sind Sie am Kauf der Domain
konfessionsschule.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain konfessionsschule.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Krowatschek, Dieter: Schwierige Schüler im UnterrichtSchwierige Schüler im Unterricht , Als schwierig werden heute in der Schule Kinder und Jugendliche empfunden, die vor allem durch ihre motorische Unruhe, eine zu geringe Aufmerksamkeitsspanne, die Impulsivität ihrer Handlungsweisen und unangepasstes Verhalten auffallen. Sie erweisen sich als schwer steuerbar in Leistungssituationen und zeigen auffälliges Sozialverhalten, wenn Zurückhaltung, Rücksichtnahme, Aufmerksamkeit und Ausdauer erforderlich sind. Vor allem die Verhaltensprobleme stellen für Lehrkräfte, ErzieherInnen und TherapeutInnen eine Belastung dar.Die Schulpsychologen Dieter Krowatschek und Gordon Wingert versuchen Erklärungsmodelle für Auffälligkeiten und Unterrichtsstörungen bis hin zu dissozialem Verhalten zu finden. Dabei werden Probleme nicht als krankhaft sondern als Defizite interpretiert. Sie ermöglichen Lehrkräften im Unterricht ein Training der Betroffenen. Die Lebensumstände der heutigen Schüler haben sich ungünstig entwickelt und führen häufig zu unangemessenen emotionalen Reaktionen. Dazu gehören die hohe Ablenkbarkeit - auch bei Freizeittätigkeiten - die Unfähigkeit, sich selber zu beschäftigen, allzu häufiger Wechsel zwischen verschiedenen Aktivitäten, geringes Durchhaltevermögen und negative Selbstwertgefühle. Zunehmende emotionale Labilität vergrößert die Verhaltensprobleme. Insgesamt hat die Zahl schwieriger Schüler zugenommen, ihre Probleme treten in der Schule häufiger und ausgeprägter auf.Effektive Steuerung des Verhaltens in der Schule ist der Schlüssel für erfolgreiches Lernen und Lehren. Deshalb enthält dieser Band eine Vielzahl von Strategien, Techniken und Vorschlägen, um Verhalten von Kindern und Jugendlichen erfolgreich zu steuern. Der Praktiker erfährt Unterstützung in seiner täglichen Arbeit im Umgang mit Kindern vom Schuleintritt bis ins Jugendalter hinein. Immer gültige Rezepte gibt es nicht. Es existieren aber Erfahrungen aus langjähriger Unterrichtspraxis und dreißigjähriger therapeutischer Arbeit mit verhaltensauffälligen Schülern. Es sind Beobachtungen, Analysen, Ideen, Tipps, praktische Anweisungen, Experimente und Übungen, aus denen der Leser für seine Situation eine Auswahl treffen kann. Ein solches Vorgehen muss zum Unterrichtsalltag passen, in der Praxis einsetzbar sein, eigenes Handeln als authentisch wahrnehmbar machen und auf die Bedürfnislage der betroffenen Schülerinnen und Schüler abgestimmt sein. Der Ordner enthält als Beigabe einen Downloadlink für Material, mit allen Übungsblättern als Vorlagen sowie allen Materialien für Kärtchenübungen und Interaktionsexperimente. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 2. inhaltlich unveränderte Auflage (nur neues Layout), Erscheinungsjahr: 20210204, Produktform: Pergament, Beilage: KUNSTORD, Autoren: Krowatschek, Dieter~Wingert, Gordon, Auflage: 21002, Auflage/Ausgabe: 2. inhaltlich unveränderte Auflage (nur neues Layout), Seitenzahl/Blattzahl: 304, Abbildungen: farbige Abbildungen, Keyword: Verhaltensprobleme; Verhaltenstherapie; Unterrichtsstörung, Fachschema: Didaktik~Unterricht / Didaktik~Ergotherapie - Beschäftigungstherapie~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik~Psychotherapie / Verhaltenstherapie~Verhaltenstherapie, Fachkategorie: Sonderpädagogik: Lernschwierigkeiten~Ergotherapie~Psychologie, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Kognitive Verhaltenstherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Modernes Lernen Borgmann, Verlag: Modernes Lernen Borgmann, Verlag: verlag modernes lernen Borgmann GmbH & Co. KG, Länge: 315, Breite: 273, Höhe: 44, Gewicht: 1599, Produktform: Kunststoff-Ordner, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783861453154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 235923540,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schülerinnen und Schüler mit besonderem Förderbedarf im UnterrichtSchülerinnen und Schüler mit besonderem Förderbedarf im Unterricht , Fallgeschichten - Fachwissen - Impulse für die Grundschulpraxis , HID Sets > Lichter & Leuchten , Erscheinungsjahr: 20240110, Produktform: Kartoniert, Redaktion: Buchka, Maximilian~Brockmann, Michael, Seitenzahl/Blattzahl: 223, Abbildungen: 6 Abbildungen, 3 Tabellen, Themenüberschrift: EDUCATION / Inclusive Education, Keyword: Grundschule; Inklusion; Unterricht, Fachschema: Inklusion~Inklusion / Unterrichtsmaterial~Didaktik~Unterricht / Didaktik~Pädagogik / Schule, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Grundschule und Sekundarstufe I, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Bildungsziel Inklusion, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 227, Breite: 156, Höhe: 15, Gewicht: 376, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
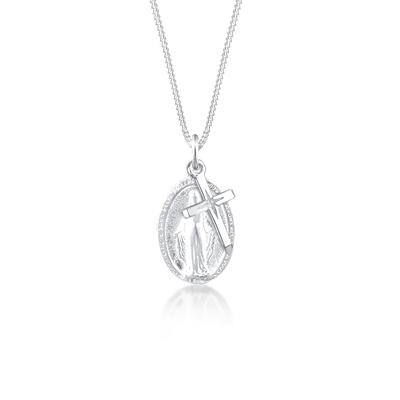
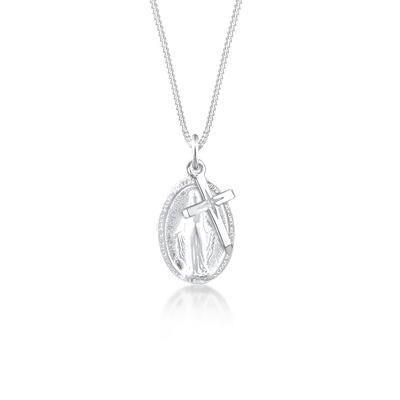
Kette mit Anhänger ELLI "Kreuz Marienbild Glaube Religion 925 Silber" Gr. 55, silber, Halsketten, Damen, 55, ohne Stein, Silber 925 (Sterlingsilber), L: 45Bei dieser Halskette schimmern zwei Anhänger als Symbol der Verbundenheit. Das Zusammenspiel aus einem Marienbild und Kreuz als Anhänger macht das Schmuckstück zu einem bedeutungsvollen Statement. Dieses religiöse Accessoire als Zeichen deines...57,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
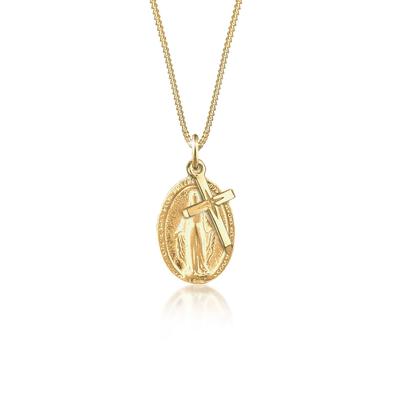
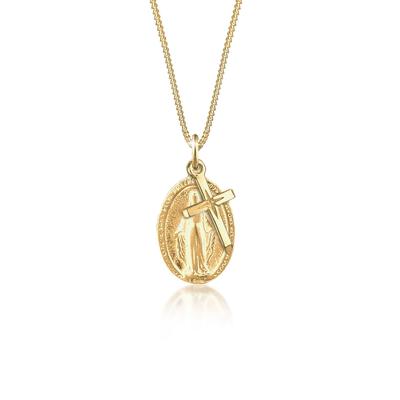
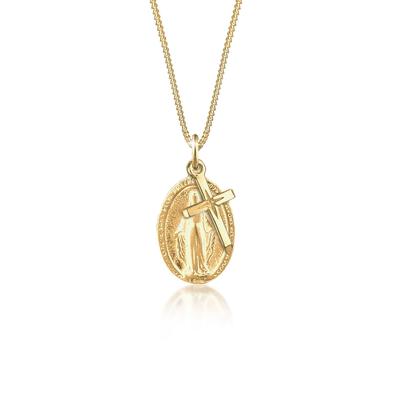
Kette mit Anhänger ELLI "Kreuz Marienbild Glaube Religion 925 Silber" Gr. 55, gold, Halsketten, Damen, 55, ohne Stein, Silber 925 (Sterlingsilber), L: 45Bei dieser Halskette schimmern zwei Anhänger als Symbol der Verbundenheit. Das Zusammenspiel aus einem Marienbild und Kreuz als Anhänger macht das Schmuckstück zu einem bedeutungsvollen Statement. Dieses religiöse Accessoire als Zeichen deines...69,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Kette mit Anhänger ELLI "Halskette Kreuz Marienbild Glaube Religion 925 Silber" Gr. 45, silber, Halsketten, Damen, 45, ohne Stein, Silber 925 (Sterlingsilber)Bei dieser Halskette schimmern zwei Anhänger als Symbol der Verbundenheit. Das Zusammenspiel aus einem Marienbild und Kreuz als Anhänger macht das Schmuckstück zu einem bedeutungsvollen Statement. Dieses religiöse Accessoire als Zeichen deines...59,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Krowatschek, Dieter: Schwierige Schüler im UnterrichtSchwierige Schüler im Unterricht , Als schwierig werden heute in der Schule Kinder und Jugendliche empfunden, die vor allem durch ihre motorische Unruhe, eine zu geringe Aufmerksamkeitsspanne, die Impulsivität ihrer Handlungsweisen und unangepasstes Verhalten auffallen. Sie erweisen sich als schwer steuerbar in Leistungssituationen und zeigen auffälliges Sozialverhalten, wenn Zurückhaltung, Rücksichtnahme, Aufmerksamkeit und Ausdauer erforderlich sind. Vor allem die Verhaltensprobleme stellen für Lehrkräfte, ErzieherInnen und TherapeutInnen eine Belastung dar.Die Schulpsychologen Dieter Krowatschek und Gordon Wingert versuchen Erklärungsmodelle für Auffälligkeiten und Unterrichtsstörungen bis hin zu dissozialem Verhalten zu finden. Dabei werden Probleme nicht als krankhaft sondern als Defizite interpretiert. Sie ermöglichen Lehrkräften im Unterricht ein Training der Betroffenen. Die Lebensumstände der heutigen Schüler haben sich ungünstig entwickelt und führen häufig zu unangemessenen emotionalen Reaktionen. Dazu gehören die hohe Ablenkbarkeit - auch bei Freizeittätigkeiten - die Unfähigkeit, sich selber zu beschäftigen, allzu häufiger Wechsel zwischen verschiedenen Aktivitäten, geringes Durchhaltevermögen und negative Selbstwertgefühle. Zunehmende emotionale Labilität vergrößert die Verhaltensprobleme. Insgesamt hat die Zahl schwieriger Schüler zugenommen, ihre Probleme treten in der Schule häufiger und ausgeprägter auf.Effektive Steuerung des Verhaltens in der Schule ist der Schlüssel für erfolgreiches Lernen und Lehren. Deshalb enthält dieser Band eine Vielzahl von Strategien, Techniken und Vorschlägen, um Verhalten von Kindern und Jugendlichen erfolgreich zu steuern. Der Praktiker erfährt Unterstützung in seiner täglichen Arbeit im Umgang mit Kindern vom Schuleintritt bis ins Jugendalter hinein. Immer gültige Rezepte gibt es nicht. Es existieren aber Erfahrungen aus langjähriger Unterrichtspraxis und dreißigjähriger therapeutischer Arbeit mit verhaltensauffälligen Schülern. Es sind Beobachtungen, Analysen, Ideen, Tipps, praktische Anweisungen, Experimente und Übungen, aus denen der Leser für seine Situation eine Auswahl treffen kann. Ein solches Vorgehen muss zum Unterrichtsalltag passen, in der Praxis einsetzbar sein, eigenes Handeln als authentisch wahrnehmbar machen und auf die Bedürfnislage der betroffenen Schülerinnen und Schüler abgestimmt sein. Der Ordner enthält als Beigabe einen Downloadlink für Material, mit allen Übungsblättern als Vorlagen sowie allen Materialien für Kärtchenübungen und Interaktionsexperimente. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 2. inhaltlich unveränderte Auflage (nur neues Layout), Erscheinungsjahr: 20210204, Produktform: Pergament, Beilage: KUNSTORD, Autoren: Krowatschek, Dieter~Wingert, Gordon, Auflage: 21002, Auflage/Ausgabe: 2. inhaltlich unveränderte Auflage (nur neues Layout), Seitenzahl/Blattzahl: 304, Abbildungen: farbige Abbildungen, Keyword: Verhaltensprobleme; Verhaltenstherapie; Unterrichtsstörung, Fachschema: Didaktik~Unterricht / Didaktik~Ergotherapie - Beschäftigungstherapie~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik~Psychotherapie / Verhaltenstherapie~Verhaltenstherapie, Fachkategorie: Sonderpädagogik: Lernschwierigkeiten~Ergotherapie~Psychologie, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Kognitive Verhaltenstherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Modernes Lernen Borgmann, Verlag: Modernes Lernen Borgmann, Verlag: verlag modernes lernen Borgmann GmbH & Co. KG, Länge: 315, Breite: 273, Höhe: 44, Gewicht: 1599, Produktform: Kunststoff-Ordner, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783861453154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 235923540,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schülerinnen und Schüler mit besonderem Förderbedarf im UnterrichtSchülerinnen und Schüler mit besonderem Förderbedarf im Unterricht , Fallgeschichten - Fachwissen - Impulse für die Grundschulpraxis , HID Sets > Lichter & Leuchten , Erscheinungsjahr: 20240110, Produktform: Kartoniert, Redaktion: Buchka, Maximilian~Brockmann, Michael, Seitenzahl/Blattzahl: 223, Abbildungen: 6 Abbildungen, 3 Tabellen, Themenüberschrift: EDUCATION / Inclusive Education, Keyword: Grundschule; Inklusion; Unterricht, Fachschema: Inklusion~Inklusion / Unterrichtsmaterial~Didaktik~Unterricht / Didaktik~Pädagogik / Schule, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Grundschule und Sekundarstufe I, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Bildungsziel Inklusion, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 227, Breite: 156, Höhe: 15, Gewicht: 376, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Kette mit Anhänger ELLI "Kreuz Marienbild Glaube Religion 925 Silber" Gr. 55, silber, Halsketten, Damen, 55, ohne Stein, Silber 925 (Sterlingsilber), L: 45Bei dieser Halskette schimmern zwei Anhänger als Symbol der Verbundenheit. Das Zusammenspiel aus einem Marienbild und Kreuz als Anhänger macht das Schmuckstück zu einem bedeutungsvollen Statement. Dieses religiöse Accessoire als Zeichen deines...57,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kette mit Anhänger ELLI "Kreuz Marienbild Glaube Religion 925 Silber" Gr. 55, gold, Halsketten, Damen, 55, ohne Stein, Silber 925 (Sterlingsilber), L: 45Bei dieser Halskette schimmern zwei Anhänger als Symbol der Verbundenheit. Das Zusammenspiel aus einem Marienbild und Kreuz als Anhänger macht das Schmuckstück zu einem bedeutungsvollen Statement. Dieses religiöse Accessoire als Zeichen deines...69,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kette mit Anhänger ELLI "Kreuz Marienbild Glaube Religion 925 Silber" Gr. 45, gold, Halsketten, Damen, 45, ohne Stein, Silber 925 (Sterlingsilber), L: 45Bei dieser Halskette schimmern zwei Anhänger als Symbol der Verbundenheit. Das Zusammenspiel aus einem Marienbild und Kreuz als Anhänger macht das Schmuckstück zu einem bedeutungsvollen Statement. Dieses religiöse Accessoire als Zeichen deines...69,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kette mit Anhänger ELLI "Kreuz Marienbild Glaube Religion 925 Silber" Gr. 50, gold, Halsketten, Damen, 50, ohne Stein, Silber 925 (Sterlingsilber), L: 45Bei dieser Halskette schimmern zwei Anhänger als Symbol der Verbundenheit. Das Zusammenspiel aus einem Marienbild und Kreuz als Anhänger macht das Schmuckstück zu einem bedeutungsvollen Statement. Dieses religiöse Accessoire als Zeichen deines...69,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.